
1 OKT, 2026 • Essay
Laat de bestuurder besturen
Goed ondernemingsbestuur draait om duidelijke rollen. Aandeelhouders mogen kritisch zijn en invloed uitoefenen, maar invloed is iets anders dan besturen. Een heldere scheiding tussen bestuur, toezicht en eigenaarschap voorkomt dat verantwoordelijkheden vervagen.
Een tijd geleden was ik de Bob. De Bewust Onbeschonken Bestuurder. Naast mij zat een passagier die zichzelf met enig gevoel voor humor de Bewust Beschonken Passagier noemde. Op een gegeven moment kreeg hij een jolige bui. Hij trok even aan mijn stuur, zodat de auto zou slingeren. Alsof ik óók had gedronken. Het was bedoeld als grap. Maar het was wel een gevaarlijke grap. Een passagier mag opletten, waarschuwen en suggesties doen over de route. Maar één ding moet duidelijk blijven: de bestuurder bestuurt. Dat geldt ook voor goed ondernemingsbestuur.
Niet iedereen heeft dezelfde rol
Het Nederlandse governance-stelsel voor ondernemingsbestuur is zorgvuldig opgebouwd. Het bestuur is belast met het besturen van de vennootschap en is in beginsel verantwoordelijk voor de strategie en het beleid. De raad van commissarissen houdt toezicht en staat het bestuur met raad terzijde. Aandeelhouders oefenen hun rechten uit in de algemene vergadering van aandeelhouders. De accountant controleert de jaarrekening en verricht, waar dat van toepassing is, assurance bij de duurzaamheidsrapportering.
Ook werknemers, vertegenwoordigd door de ondernemingsraad, hebben hun eigen wettelijke positie. Die verschillende rollen vormen samen een systeem van checks and balances doordat iedere partij een eigen taak, bevoegdheid en verantwoordelijkheid heeft. Wie invloed uitoefent, hoeft niet zelf te besturen. Wie toezicht houdt, treedt niet in de plaats van het bestuur. En wie controleert, stelt de verslaggeving niet zelf op. Als die verantwoordelijkheden vervagen, dreigt het bekende probleem: als iedereen verantwoordelijk is, is uiteindelijk niemand echt verantwoordelijk meer.
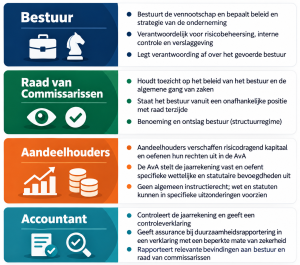 De kernrollen in het governance-stelsel, schematisch weergegeven. De precieze bevoegdheidsverdeling kan verschillen naar rechtsvorm, statuten en de eventuele toepassing van het structuurregime.
Een begrijpelijk tegenargument
Een visie die deze rolvastheid raakt speelt nu bij de Nederlandse verwerking van de Europese regels voor duurzaamheidsrapportering. De Nederlandse implementatie van de Europese regels voor duurzaamheidsrapportering is nog in beweging. De parlementaire behandeling is aangehouden in afwachting van een aanpassing van het wetsvoorstel naar aanleiding van het Europese Omnibus I-pakket.
In de parlementaire voorbereiding wordt onder meer de vraag opgeworpen of het CSRD-duurzaamheidsverslag jaarlijks in de aandeelhoudersvergadering moet worden behandeld en of de verantwoording over de duurzaamheidsprestaties met een stemming over het duurzaamheidsverslag moet worden afgesloten.
Argumenten daarvoor verdienen een serieus antwoord. Aandeelhouders verschaffen immers risicodragend kapitaal. Duurzaamheidsrisico’s kunnen grote gevolgen hebben voor de strategie, continuïteit en waarde van een onderneming. Waarom zouden aandeelhouders zich daar dan niet formeel over mogen uitspreken? Bovendien stelt de AvA de jaarrekening vast. Als duurzaamheidsinformatie belangrijk is, lijkt een vergelijkbare stemming over de duurzaamheidsrapportage op het eerste gezicht een begrijpelijke gedachtegang.
Maar juist daar begint de rolverdeling te schuiven, want de jaarrekening en de duurzaamheidsrapportage hebben een verschillende inhoud, functie en wettelijke systematiek. Het duurzaamheidsverslag maakt bovendien deel uit van het bestuursverslag en bevat onder meer kwalitatieve informatie over strategie, risico’s, doelstellingen en prestaties.
Wat betekent zo’n stemming?
De duurzaamheidsrapportage is geen losstaand document. Zij maakt deel uit van het bestuursverslag en gaat onder meer over de strategie, risico’s, doelstellingen en prestaties van de onderneming. Binnen de vennootschap is het bestuur verantwoordelijk voor de opstelling van dat bestuursverslag. De raad van commissarissen houdt daarop toezicht en de accountant verschaft assurance binnen de daarvoor geldende opdracht.
Aandeelhouders moeten het bestuur daar kritisch over kunnen bevragen. Zij mogen een uitleg onvoldoende vinden, de gekozen koers bekritiseren en binnen hun wettelijke en statutaire rechten onderwerpen agenderen en hun stem uitbrengen. Maar bij een afzonderlijke formele stemming over de duurzaamheidsrapportage moet eerst duidelijk zijn wat die stemming precies betekent.
Is de uitslag uitsluitend adviserend? Dan is de vraag wat de stemming toevoegt aan het bestaande debat en de bestaande aandeelhoudersrechten. Wat moet het bestuur doen als een meerderheid tegenstemt? Moet het verslag worden aangepast, moet het beleid veranderen, en hoe dan; met meer of juist minder duurzaamheidsmaatregelen? Aandeelhouders kunnen immers sterk verschillen in belangen, beleggingshorizon en opvattingen over de gewenste koers van een onderneming. Of hoeft er formeel niets te gebeuren als een duurzaamheidsverslag wordt afgekeurd?
Krijgt de stemming wél gevolgen voor de inhoud van het verslag of voor de koers van de onderneming? Dan gaat een stemming in de AvA dus verder dan het beoordelen en bevragen van de verantwoording over duurzaamheidsprestaties. De AvA krijgt dan feitelijk invloed op besluitvorming die tot de verantwoordelijkheid van het bestuur behoort.
Een stemming zonder duidelijke gevolgen kan vooral symbolisch zijn en de beeldvorming rond een onderneming veranderen. Een stemming mét gevolgen – en dat is cruciaal – verandert de onderlinge bevoegdheidsverdeling. In beide gevallen moet vooraf scherp worden bepaald welk probleem ermee wordt opgelost.
Invloed is iets anders dan besturen
Dit is geen pleidooi voor minder betrokken aandeelhouders. Juist niet. Kritische aandeelhouders kunnen een onderneming scherp houden. Zij kunnen bestuurders bevragen, informatie verlangen en de bevoegdheden uitoefenen die de wet en de statuten hun toekennen.
Maar de algemene vergadering heeft niet zonder meer een algemene bevoegdheid om het bestuur voor te schrijven hoe het de strategie en het beleid moet voeren. Voor specifieke wettelijke of statutaire uitzonderingen bestaat ruimte, maar dat maakt een algemeen instructierecht nog niet tot het uitgangspunt.
Die afbakening houdt het bestuur niet buiten schot. Zij maakt nu juist precies duidelijk wie aanspreekbaar is. Het bestuur kan zich nu niet achter een aandeelhoudersstemming verschuilen wanneer de strategie verkeerd uitpakt. De raad van commissarissen kan zijn toezichtstaak niet afwentelen op de aandeelhouders. En aandeelhouders hoeven geen verantwoordelijkheid te dragen voor beleid dat zij niet zelf kunnen uitvoeren. Wie de bestuurder verantwoordelijk houdt voor de koers, moet hem ook echt het stuur laten vasthouden.
Eerst het probleem, dan het instrument
Bij nieuwe regelgeving zal niet alleen worden gevraagd of een voorstel sympathiek klinkt. Het moet duidelijk zijn welk concreet probleem het voorstel oplost, of het instrument effectief is en of het past binnen de rest van het stelsel.
Rolvastheid geldt daarbij niet alleen binnen de vennootschap. Politiek en wetgever stellen publieke doelen en de wettelijke kaders waarbinnen ondernemingen opereren. Het bestuur moet binnen die kaders de belangen afwegen en de ondernemingskoers bepalen. Wanneer regelgeving steeds gedetailleerder voorschrijft hoe die koers of de bedrijfsvoering moet worden ingericht, kan kaderstelling ongemerkt overgaan in medebestuur.
Daarbij moet een bestuur voldoende ruimte houden om tijdig bij te sturen. Een grote onderneming is eerder te vergelijken met een mammoettanker dan met een speedboot: een koerswijziging vraagt tijd, terwijl maatschappelijke en geopolitieke prioriteiten snel kunnen veranderen.
Waar de aandacht eerder sterk lag op duurzaamheidsrapportage, staan weerbaarheid en economische veiligheid nu nadrukkelijker op de agenda. Ook de veranderde waardering van investeringen in defensie laat zien hoe snel het perspectief kan kantelen. Regelgeving moet daarom duidelijke doelen en grenzen stellen, zonder ondernemingen onnodig vast te zetten in keuzes die door nieuwe omstandigheden alweer zijn ingehaald.
Is het probleem hier dat aandeelhouders onvoldoende informatie krijgen? Verbeter dan de kwaliteit en toegankelijkheid van de verslaggeving en de onderlinge contacten.
Is er onvoldoende gesprek over duurzaamheid? Zorg dan dat het onderwerp inhoudelijk en serieus in de AvA wordt besproken.
Is de controle op de informatie onvoldoende? Versterk dan waar nodig verslaggeving, toezicht of assurance.
Maar voeg niet zonder duidelijke noodzaak een formele bevoegdheid toe die de verantwoordelijkheid voor strategie en verslaggeving minder helder maakt. Dat vergroot niet vanzelf de zeggenschap of de kwaliteit van de besluitvorming. Het kan juist leiden tot onzekerheid over wie waarop moet worden aangesproken. Effectieve en proportionele regelgeving moet samenhangend zijn met bestaande bevoegdheden en rechtszekerheid bieden. Dat sluit aan bij de bredere aandachtspunten voor wetgeving en belangenbehartiging: samenhang, effectiviteit, proportionaliteit en duidelijke gevolgen.
Diepere verwachtingen vragen om meer duidelijkheid en weerbaarheid
De samenleving verwacht steeds indringender dat ondernemingen niet alleen financieel presteren, maar ook verantwoordelijkheid nemen voor klimaat, werknemers, internationale ketens, leveringszekerheid en andere maatschappelijke opgaven. Die verwachtingen raken niet langer alleen de randvoorwaarden van het ondernemen, maar steeds vaker ook de kern van de strategie en de continuïteit van de onderneming.
Dat vraagt om weerbaarheid én wendbaarheid: het vermogen om risico’s en schokken op te vangen, moeilijke afwegingen te maken en de koers tijdig aan te passen wanneer omstandigheden veranderen. Juist wanneer maatschappelijke opgaven complexer en onderling meer verweven worden, moet duidelijk blijven wie die afwegingen maakt en wie daarop kan worden aangesproken.
Wanneer iedereen een beetje gaat meesturen, wordt uiteindelijk onduidelijk wie verantwoordelijk is voor de gekozen richting. Goed ondernemingsbestuur vraagt om betrokken aandeelhouders, onafhankelijk toezicht, betekenisvolle medezeggenschap, betrouwbare controle, heldere publieke kaders en een bestuur dat binnen die kaders keuzes maakt, deze uitlegt en daarop aanspreekbaar is.
De route mag kritisch worden besproken. Waarschuwingen moeten serieus worden genomen. En de bestuurder moet verantwoording afleggen over de manier waarop hij rijdt. Maar goed bestuur vraagt niet om méér handen aan het stuur. Het vraagt om duidelijke rollen rond dat stuur. Laat de bestuurder besturen.
Annette Houwaart is strategisch beleidsadviseur bij VNO-NCW en MKB-Nederland op het dossier accountancy en Corporate Governance.